martes, 18 de enero de 2022

El Tribunal Català de Contratos del Sector Público estima parcialmente el recurso presentado por el PSC, Cs y Veïns per Sant Feliu.

Para entender el proceso seguido por el equipo de gobierno sobre la modificación del contrato de Residuos y Limpieza Viaria es imprescindible partir del informe fecha 02/11/2020, páginas 24 a 27, firmado por la Técnica de Concesiones y el Director del Área de Territorio (directivo contratado de libre designación política) 

1º) PROPOSTA EQUIPARACIÓ SALARIAL 

“Aquesta diferència de salari va provocar una reivindicació dels treballadors plasmades en dues convocatòries de vaga per part del servei de recollida de residus previstes pel 14 i 15 de gener 2019 i pel 11 i 12 de març 2019, que finalment van ser desconvocades”.

“Davant d‟aquesta situació l‟ajuntament va mantenir reunions amb FCC per aclarir la reivindicació dels treballadors i va manifestar la seva voluntat de que les actuals diferències salarials dintre del personal adscrit a la concessió única de neteja viària i recollida de residus a Sant Feliu de Llobregat es vagin reduint. L‟Ajuntament entén que aquesta equiparació salarial ha de ser progressiva en els anys, a partir de 2020, i amb l‟horitzó en l‟equiparació salarial entre els Serveis de neteja viària i recollida de residus de la nova concessió prevista per a l‟any 2024.”

Si estas interesado en conocer el informe completo paginas 24  a 27  clicando aquí. 

2º) Resolución  jurídica sobre la equiparación salarial. Informe jurídico nº 101.

“ Es posa de manifest que les equiparacions salarials no poden ser considerades com a causa de modificació contractual, al no ser causa prevista per la normativa, sent que en aquest sentit cal destacar la recent Recomanació de la Junta Consultiva de Contractació pública de l‟estat 32, de 10 de desembre de 2018 sobre increments salarials acordats en convenis col•lectius que precisa que: “una modificación que afectase al precio de los contratos sería claramente una revisión de precios encubierta” (y concluye para ese caso que “la modificación de los costes laborales derivados de la firma de un nuevo convenio colectivo aplicable a un contratista es un riesgo propio del contrato público de servicios que no justifica la modificación del contrato”). Por lo tanto, no puede utilizarse la institución de la modificación de los contratos para incrementar los costes de los mismos por un tmp5368770079451097005.doc aumento de los costes laborales, por no estar contemplada esta figura nada más que para modificar el objeto de los contratos por razones de interés público objetivas.

3º) Este es uno de los escritos dirigidos al Sr. Oriol Bossa solicitando explicación. 

“Solicitamos  el desglose, motivación  y justificación del incremento de 269.048€  en la partida de residuos aprobada en el Presupuesto 2020.

En el mes de septiembre en las primeras discusiones del Presupuesto 2020 el equipo de gobierno nos informo de la existencia de un acuerdo del equipo de gobierno anterior con la empresa adjudicada de realizar una equiparación salarial entre los operarios de residuos y viaria, ante una amenaza de huelga en periodo electoral.

Como entendimos y entendemos  que el Pliego  de Condiciones, no contempla este tipo de incrementos ni las equiparaciones surgió nuestro desacuerdo y la solicitud de un informe por escrito con el desglose  de dicho incremento.

Lo hemos solicitado tanto en reuniones de la Comisión Informativa como en el propio Pleno  Municipal y pasados siete meses y recibir esta  respuesta que  nada tiene que ver con nuestra petición,  pensamos que es una  desconsideración  y una falta de respeto  a un grupo municipal  representante de la ciudadanía. 

Reconocemos que si por parte del responsable político de Hacienda ha tardado tantos meses en la respuesta y el resultado es obviar lo que realmente le hemos solicitado, nos lleva a una sospecha de ocultar informaciones y/o acuerdos que no han tenido procedimiento administrativo adecuado.  

Por todo ello solicitamos:

Informes  concretos a las peticiones  planteadas y que estén supervisadas  por  la Interventora o el Secretario Municipal.  “  

La segunda respuesta “complementaria” a nuestra solicitud continuaba  siendo tan incongruente como la de fecha 29/04/2020,  no respondía  en nada a nuestra petición  que es la justificación de los  269.048€.

Conclusión.

Aportamos parte de los tres documentos que consideramos básicos y que nos permiten criticar con toda la autoridad política las corruptelas de en Común Podem  en 2019 y la irresponsabilidad de ERC por estar gestionando y defendiendo un  acuerdo político  irregular sin tramitación administrativa. 

Intervención  Pleno  Municipal  23 diciembre 2021. 

Este acuerdo de una parte del equipo de gobierno anterior (En Comú Podem) sin conocimiento del PSC, es asumido y gestionado  por ERC a traves de la Modificación  del Contrato con un incremento  anual de la contrata de 731.065,29 €/año.

Las  largas y recurrentes discusiones en las Comisiones Informativas y en el Pleno Municipal, las más de 1.000 páginas escritas en informes técnicos,  jurídicos y recursos están condicionadas exclusivamente para justificar un acuerdo político que no tuvo procedimiento administrativo porque carecía de legitimidad y de legalidad.

Es necesario recordar que este conflicto empezó en octubre de 2019 cuando nuestro grupo municipal exigió informe por escrito sobre la equiparación salarial y que después de dos años se ha convertido en problema político teniendo que llegar a que  los grupos de la oposición hayamos tenido a recurrir a presentar ALEGACIONES ante el Pleno Municipal y Recurso  ante el Tribunal Català de Contratos del Sector Público

A) Las ALEGACIONES  presentadas en tiempo y forma NO fueron resueltas por el equipo de gobierno en una actuación torticera, antidemocrática y representativa de gobiernos dictatoriales. El pleno municipal no pudo resolver las alegaciones porqué el equipo de gobierno no las admitió por  considerarlas  extemporáneas

B) La Resolución del Tribunal Català de Contratos del Sector Público estima parcialmente el recurso presentado por los grupos PSC, Cs y Veïns contra el acuerdo del pleno del Ayuntamiento 25 de febrero de 2021.

Sobre la integración ferroviaria.- “ Ahora bien, no se escapa a este Tribunal la existencia de una falta de motivación  de los parámetros  que estos cambios comportan respecto al aumento de los residuos que provoca la modificación,  … informe 28/2021 de la vicesecretaria e intervención municipal que, otros extremos, recrimina  la falta de delimitación del alcance y la incidencia directa de ejecución  de la obra estatal y de los términos exactos de las obras del soterrament en la afección del contrato actual”.

Sobre los actos incívicos.-  “El Tribunal no percibe (actos incívicos)  que sean casos de fuerza mayor ni fortuitos…. Hay que entender que estos servicios ya están incluidos en el contrato inicial. En todo caso si el resultado es que se ha producido un aumento en el número de actos incívicos superior al que inicialmente se tuvieron en cuenta para el cálculo del presupuesto base de licitación, sería necesario que el consistorio justificara los parámetros de este incremento respecto a las previsiones iniciales en el momento de preparación del contrato”.

El Tribunal resuelve que: “queda acreditada la legitimación  de los recurrentes para la interposición del recurso”. Cuestión negada y recurrida por el equipo de gobierno.

El Tribunal resuelve que: “El recurso fue presentado dentro del término de los  quince días hábiles y  en forma, cumpliendo los requisitos  establecidos”.  Cuestión negada y recurrida  por el equipo de gobierno.

 Nuestro análisis de la resolución:

Primera.-  Sin las críticas de la oposición  a los primeros  informes técnicos  y las constantes modificaciones que el vicesecretario y la interventora,  consiguieron imponer antes del acuerdo del pleno que la resolución del Tribunal hubiera resuelto contra toda la modificación. 

Segunda.- Si el recurso presentado por PSC, Cs y Veïns hubiera podido  aportar  un informe  técnico de ingeniería detallando los incumplimientos del servicio, la resolución,  tendría que  haberse pronunciado y haber entrado a valorar los informes técnicos del equipo de gobierno, cosa que no ha ocurrido.

Tercera.- El informe técnico del que partimos  son las 13 inspecciones realizadas de la AUDITORIA (2017 a diciembre de 2018) y que  el equipo de gobierno actual intenta ocultar. 

             Servicio satisfactorio =      11,84%.

             Servicio NO satisfactorio =  8,00%.

             Servicio deficiente       =    16,23%.

             Servicio inaceptable    =    39,92%.

             Servicio NO realizado  =    23,20%.

De los 24 informes técnicos-jurídicos que contabilizamos de este expediente  el equipo de gobierno ha ido modificando su planteamiento inicial  generando una aguda tensión entre los técnicos de libre designación política, los juristas y las decisiones políticas del equipo de gobierno con  importantes consecuencias,  desacuerdos y desconfianzas. 

Reproducimos algunas graficas, fotos y e  informes de  la justificación que el equipo de gobierno presenta  ante el  Tribunal Català de Contratos del Sector Público, para justificar el vandalismo en nuestra ciudad.


Informe 01/12/2021, de la Técnica de Concesiones y Director del Área de Territorio.

Incremento del incivismo en Residuos (2019 a 2021)168%.

Incremento del incivismo  en Limpieza Viaria (2019 a 2021) 259%.

Limpieza de grafitis de (2014 a 2019) 178,26%.

Limpieza de excrementos perros (2019 a 2021) 97%.

Botellones, vidrios rotos, desperfectos vía pública (2019 a 2021) 259%
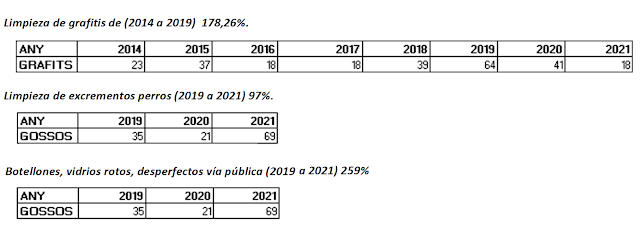
Estos son los datos oficiales que reconoce el equipo de gobierno sin tomar ninguna actuación para corregirlos: campañas de civismo,  cumplimiento de las ordenanzas, aplicación de las correspondientes medidas sancionadoras.

Ante el abandono y  dejadez de los responsables municipales sobre el pésimo estado  que está  nuestra ciudad en este ámbito,  Veïns per Sant Feliu presentó una moción con cinco campañas sobre el civismo que fueron  aprobadas  en el Pleno Municipal de 2018 y que no se realizaron  por la pasividad del equipo de gobierno .

Párrafos de  algunos  informes técnicos.

Policia Local.

“Que en el año 2010 se aprobó la Ordenanza de Civismo y el uso de los espacios públicos…  Que en el año 2012 se aprobó la Ordenanza de Tenencia de Animales, donde se trata la presencia de animales domésticos en la vía pública… hemos detectado un aumento significativo  del mal estado de la limpieza de la vía pública, donde esta concesión del servicio no da a la ciudad satisfacción  a la mayoría de la población”.

“Por parte de la Policía Local  se traslada la petición a los responsables municipales  de que puedan hacer las gestiones oportunas para dar respuesta rápida a la incidencia. No disponemos de efectivos humanos suficientes ya que los actos incívicos se producen en horas nocturnas”.

Informe  de las Carpas del Pla de mayo a octubre (costo económico).

“El alto grado de incivismo existente, tanto ciudadano como de pequeño industrial, dejándolo fuera del horario establecido de residuos y de voluminosos... Implica haber de recoger voluminosos cada día de la semana y a cualquier hora del día. …La limpieza siempre es asumida por el Ayuntamiento con costos extras de personal y maquinaria…Desde el departamento de Vía Pública se pide requerir a la empresa explotadora de las carpas la obligación de limpieza de la zona…Por todo lo expuesto desde el departamento de mantenimiento el requerimiento al concesionario de las carpas:

1. La obligación de disponer de medios humanos y materiales.

2. La obligación de asumir los costos de los servicios municipales realizados.

Estos requerimientos se pueden hacer mediante las inflaciones y sanciones de la Cláusula 36 del Pliego que las prevé”.

Cap del Servicio  de Parques

Informe botellones y limpiezas fines de semana.-Área Metropolitano.

“consideramos conveniente prevenir la realización de los botellones y reparar los efectos incívicos con medidas  de mayor vigilancia policial o la presencia de informadores, cierre provisional o definitivo  de algunos parques o zonas.

¿Qué hace el equipo de gobierno con las peticiones de sus propios departamentos?

 Instrumentalizarlas  para el Tribunal y tirarlas después a la papelera. 


Sant Feliu de Llobregat enero 2022.


domingo, 9 de enero de 2022

Análisis de la inflación en España por Juan Bonilla . Veïns per Sant Feliu

 El pasado día 30 de diciembre el Instituto Nacional de Estadística (INE) publicaba el indicador adelantado del Índice de Precios al Consumo (IPC) situando la variación anual en el 6,7 %, la más alta desde marzo del año 1992.

Por su parte, la tasa de variación anual estimada de la inflación subyacente (índice general sin alimentos no elaborados ni productos energéticos) se ha situado en el 2,1 %.

CÁLCULO DEL IPC

El índice de Precios de Consumo tiene como objetivo proporcionar una medida estadística de la evolución del conjunto de precios de los bienes y servicios que consume la población residente en España.

Se elabora con cerca de 220.000 precios de 479 artículos, de los cuales informan unos 29.000 establecimientos distribuidos en 177 municipios de todo el territorio nacional. Se recogen datos mediante visita personal, por teléfono, por fax y por correo electrónico.

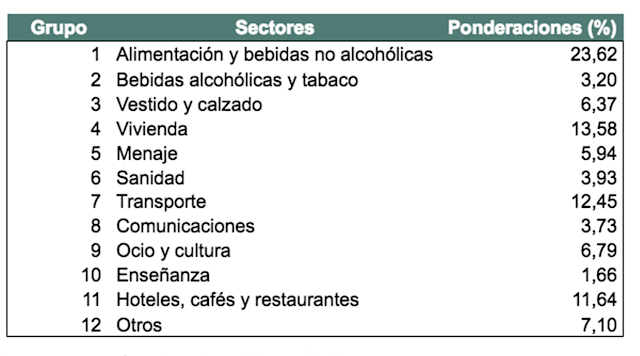
Los artículos se agrupan y ponderan en 12 grupos, obteniéndose así el índice mensual y, por comparativa, tenemos las variaciones mensuales y anuales. Los 12 grupos que conforman el IPC y sus ponderaciones para el año 2021 son:


ÍNDICE NACIONAL POR GRUPOS 

Hasta mediados del mes de enero de 2022 el INE no publicará los datos definitivos del mes de diciembre por grupos y comunidades autónomas. No obstante, tenemos los del mes de noviembre, donde podemos ver la variación mensual y anual de esos 12 grupos.


Así, en lo que va de año hasta noviembre el incremento general ha sido del 5,3 % y, comparado con noviembre de 2020, el incremento ha sido del 5,5 % (el adelantado a diciembre, del 6,7 %).

Los grupos que más variación al alza han tenido son Vivienda y Transporte. El grupo de Vivienda recoge los precios de los alquileres, de la electricidad y del gas. El precio de la luz y del gas está influyendo de manera más que notable en este grupo (incremento del 34 %). El grupo de Transportes incluye carburantes y lubricantes, precios que también han tenido un fuerte incremento. Estos dos grupos son de los que más ponderan (13,58 % y 12,45 %) después de Alimentación y bebidas no alcohólicas (23,62 %), por tanto tienen un mayor peso en el índice general. Las variaciones tanto al alza como a la baja tienen mucha influencia. Por otro lado, en el grupo de Alimentos y bebidas no alcohólicas la mayor variación anual se produce en la carne de ovino con un 15 % de incremento.

Comentar que el grupo 12, Otros bienes y servicios, incluye servicios para el cuidado personal, joyería y bisutería, seguros para la vivienda y seguros médicos y del automóvil.

Base 2016, en el título del gráfico, indica que ese el año base del que se parte y, por tanto, el índice es igual a 100.

ÍNDICE POR COMUNIDADES AUTÓNOMAS

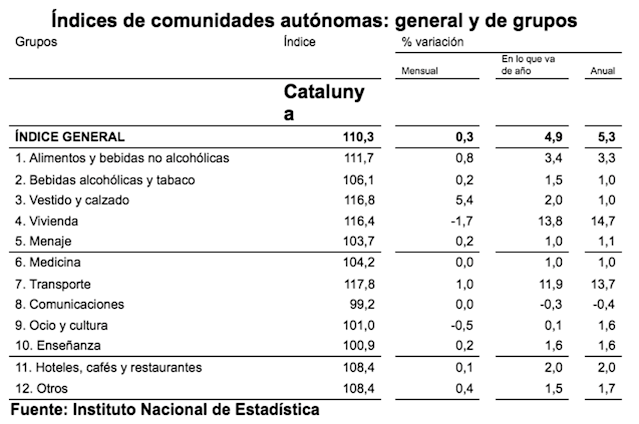
El INE también realiza un índice por comunidades autónomas. Aunque más o menos las variaciones generales y por grupos se parecen, en algunos casos hay diferencias.

Se reproducen a continuación los índices de Catalunya.


Así, por ejemplo, la variación en el grupo de Vivienda es inferior a la media nacional, Transporte es 0,2 décimas superior y Hoteles y Restaurantes un 0,5 inferior.

CONCLUSIÓN

El precio de la luz, el gas y los carburantes son los que están empujando el índice al alza y esos incrementos se están trasladando al resto de grupos, pues para producir se necesita la utilización de esa energía. Tal y como comentamos en otra ocasión, mientras esos costes no se trasladen al índice subyacente, y poco a poco los precios de los suministros y de la energía vayan normalizándose, los incrementos actuales del IPC serán coyunturales y en un plazo más o menos corto volveremos a ver un índice con una curva más plana. Pero si se mantienen mucho tiempo (y llevamos ya varios meses), el incremento puede convertirse en estructural, entrando entonces en un escenario de difícil solución y de consecuencias perjudiciales para la economía.

Esperemos que 2022 sea el año de la total vuelta a la normalidad, que pueda definitivamente controlarse la pandemia, que los precios se estabilicen y que la economía alcance altos dígitos de crecimiento.

Juan Bonilla, membre del Col•legi d’Economistes de Catalunya i col•laborador en temes econòmics del grup municipal Veïns per Sant Feliu


miércoles, 29 de diciembre de 2021

Intervención sobre el COMPLEX (pleno diciembre 2021). Veïns per Sant Feliu

Algunos antecedentes.

En el Pleno del 28 diciembre 2010,el Ayuntamiento otorgó una subvención impropia de 359.789,40 € para facilitar la operatividad económica y financiación del Complex.

El Pleno de 29 de septiembre de 2011, hizo una aportación económica de 2.157.789,55 € para mantener el equilibrio económico y otra de 317.210,45 € para financiar inversiones de interés público.

El Pleno Municipal de diciembre de 2018  aprobó el plan de Viabilidad  del Complex, (2019-2022), plan, que el grupo de Veïns denunció ensolitario argumentando la quiebra económica del Complex,  la necesidad y urgencia en tomar decisiones políticas y de gestión.

El Pleno Municipal de diciembre 2020,  dejó sin efecto el plan de Viabilidad 2019-2022, acordando con el Club de Natación Sant Feliu la liquidación del contrato por mutuo acuerdo. Con  dos años de retraso el Pleno tenía que reconocer la posición de Veïns de 2018.

En el Pleno de marzo de 2021 se aprobó un periodo transitorio hasta que hubiese  nueva contratación o hasta finales de este año 2021. También  aprobó recurrir al Organismo  Independiente (AIReF) como árbitro de la deuda pendiente… “ la  deuda del Club que  asciende a 1.474.693,57€.según la certificación del Vicesecretario, Interventora y Tesorera, del Ayuntamiento”.

 En la documentación recibida estos días, “balance de anticipos e indemnizaciones  COVID 19, años 2020 y 2021”, la aportación del  Ayuntamiento al Complex  supone  un  total  de 721.450,73€. Y desconocemos el procedimiento de quien y como serán finalmente  liquidados.

La situación actual.

Ø Después de un año continuamos sin tener el Pliego de Condiciones Técnicas, y las explicaciones de que no se ha recibido la auditoria 2020 para poder elaborarlo, son  una excusa que no tiene  justificación.

Ø Ampliar la prórroga por 6 meses del periodo transitorio, o hasta la adjudicación del servicio, o hasta la aprobación definitiva de la liquidación del contrato es continuar dándole vueltas y vueltas a un problemón al que el equipo de gobierno nos demuestra incapacidad manifiesta para solucionarlo.

Ø Contratar una empresa de asesoramiento  y para la elaboración del Pliego  nos parece un sin sentido político y de gestión, cuando se dispone de informes, estudios, auditorias y técnicos cualificados. Una nueva forma dilatoria y táctica   para  evitar tomar  decisiones que tendrán consecuencias políticas y electorales.

 Ø La  resolución de AIReF, de la cual dijimos en su momento que era una decisión dilatoria y paternalista, está a punto de conocerse y en el caso de  que sea  favorable al Ayuntamiento volveremos a iniciar un nuevo proceso del que tenemos total desconfianza en la toma de decisión del equipo de gobierno.


Ø Cuando hacemos este análisis tenemos también muy en cuenta el posible cambio de alcaldía  que tienen acordado los partidos que forman el equipo de gobierno en mayo de 2022. Cuestión  que aumenta nuestra hipótesis de que intentarán no tomar decisiones en este mandato.

Consideramos relevante la reproducción de dos párrafos del informe de la Secretaría, Intervención y Tesorería municipal.

“ Els informes emesos per la Intervenció Municipal i de la Cap de l’Oficina Econòmica i Tresorera Municipal de data 29 de juliol i 21 de setembre de 2020 es posava de manifest, com ja s’ha fet de manera reiterada, la inviabilitat econòmica de la concessió, la necessitat de resoldre el contracte de manera immediata, els incompliments d’abonament del cànon per part del concessionari i el deute acumulat d’aquest amb l’Ajuntament i amb la connivència del mateix, els prejudicis per a la tresoreria municipal del no cobrament dels cànons durant tota la vida de la concessió,”...

CONCLUSIÓ

 PRIMER.- Els funcionaris sotasignats es remeten al contingut dels anteriors informes subscrits per la intervenció i la vicesecretaria que romanen a l’expedient fet pel qual s’informa desfavorablement a l’ampliació del període transitori, establert pel Ple Municipal de 21/03/2021 així com al manteniment dels acords i els criteris i paràmetres de negociació, acordats i aprovats en data 25 de febrer de 2021 mitjançant la Guia de Negociació, aprovats pel Ple del 25 de març de 2021.

La auditoria  Gesco 2021. Pone en evidencia la dejadez del mantenimiento . (Clickar aqui para descargarla)

Resumimos  los 38 puntos  de la AUDITORÍA para simplificar las 40 páginas del estudio y reproducimos la completa demostrando una vez más el rigor de nuestros escritos,  que intentan ridiculizarlos los responsables del equipo de gobierno.

ØFugas  en los vasos de las piscinas, goteras en la sala de actividades dirigidas, en el gimnasio, en el spinning.


Ø Revisiones reglamentarias en: instalaciones térmicas, en calderas y los equipos de medida que no funcionan. 
ØMaterial banal y/o herramientas de mantenimiento en la planta sótano.

ØTambién en la planta sótano pueden observarse bidones de productos químicos. Estos productos han de estar colocados en cubetas en una instalación preparada a tal efecto y legalizada según normativa.

Ø Las placas solares para ayudar a la producción de agua caliente está parada. No puede determinarse su estado ni la capacidad de funcionamiento.

ØClimatización: no constan los certificados normativos. 

ØAislamiento defectuoso de las cañerías.

ØInstalación contraincendios: está fuera de servicio.

Ø  No se aporta documentación de la legalización de la instalación  según el RD 656/2017.

Ø Inspección de la Instalación Completa (IPIC) debe realizarse en 2022 en exigencia del reglamento.

Ø Los humificadores  3 y 4 no funcionan correctamente.

Ø Instalación eléctrica: defectos en 21 diferenciales, 20 interruptores y 17 emergencias.
Ø Agua Caliente Sanitaria: de 9 acumuladores 4 no funcionan, los termostatos no hay ninguno que mida las temperaturas.
ØInstalaciones de transporte. La revisión de uno de los equipos está caducada desde noviembre de 2019 y la otra es válida hasta noviembre de 2021.

Ascensor acceso cubierta 


Ascensor lado oficinas

Valoración económica de las actuaciones contabilizadas  354.301,79€.

Los datos de la auditoria ponen en cuestión la gestión de mantenimiento realizada por el concesionario. Tema que consideramos que hay que abordar de forma inmediata.

El grupo municipal de Veïns vuelve a solicitar una visita a la instalación del Complex para conocer el alcance real los defectos recogidos en la auditoria. Tenemos el convencimiento que la valoración de 354.301,79€ es totalmente insuficiente en la medida que son de obligado cumplimiento actuaciones estructurales.


jueves, 9 de diciembre de 2021

NO ES CIERTO QUE PAGUEMOS MENOS IBI QUE OTROS MUNICIPIOS DE NUESTRO ALREDEDOR. Veïns per Sant Feliu

Según una entrevista realizada por el diario digital Fet a Sant Feliu al regidor d’Hisenda de nuestro municipio en fecha 08-09-2020 “el Impuesto de Bienes Inmuebles (IBI) no se subió, se adaptó”. Decía que había estado tres años congelado y por tanto “contra más años congelado en relación al coste de la vida, más déficit y complicaciones puede tener un ayuntamiento que ha de pagar contratos y a trabajadores”. Pero, se adaptó ¿a qué? ¿a las cuotas pagadas por los municipios de nuestro alrededor, porque las de nuestro municipio son inferiores?

IBI: IMPUESTO SOBRE BIENES INMUEBLES

Como decíamos en un artículo de opinión publicado en este diario digital en fecha 15-09-2020 titulado “La inagotable mina de oro que es el valor catastral” el IBI es un impuesto que grava el valor de los bienes inmuebles con independencia de su producto o de la renta que de ellos se deriva. Es un impuesto directo de carácter real, exigido por los ayuntamientos quienes tienen un significativo margen de maniobra para singularizar el impuesto mediante la determinación del tipo de gravamen aplicable.

El IBI se devenga el día 1 de enero de cada año, siendo el sujeto pasivo la persona que ostente la titularidad del derecho en la citada fecha, y quien estará obligada el pago del mismo.

Base Imponible: La base imponible estará constituida por el valor catastral de los bienes inmuebles, rústicos o urbanos.

Tipos impositivos: El tipo de gravamen a aplicar dependiendo de si estamos ante un inmueble de naturaleza rústica o urbana será del 0,3 por 100 (rústico) o 0,4 por 100 (urbano).

No obstante, estos tipos de gravamen con carácter general serán los mínimos, ya que los Ayuntamientos pueden incrementaros, siempre que no se superen ciertos límites (1,10 por 100 para inmuebles urbanos y 0,9 por 100 para inmuebles rústicos).

COMPARACIÓN CON OTROS MUNICIPIOS DE NUESTRO ALREDEDOR

El equipo de Gobierno de nuestro Ayuntamiento sostiene que el importe del recibo de IBI que pagamos es de los más bajos comparándonos con los municipios de nuestro alrededor y efectivamente, si comparamos los importes medios de los recibos pagados, Sant Feliu de Llobregat es de los más bajos, pero la comparativa no debe hacerse por los valores nominales de esos recibos sino por el porcentaje que representan sobre la base imponible media por recibo.

COMPARATIVO AÑO 2020


Base imponible

Cuota íntegra por recibo (euros)

Porcentaje medio sobre

Municipio

Número de recibos

 por recibo (euros)

 Base imp. media

Sant Joan Despí

22.422

100.491,30

544,40

0,542%

Molins de Rei

18.163

84.183,40

488,50

0,580%

Sant Just Desvern

12.019

122.766,00

790,00

0,644%

Esplugues de Llobregat

29.332

83.772,60

547,00

0,653%

Sant Feliu de Llobregat

32.592

65.411,50

435,90

0,666%

Cornellà de Llobregat

61.178

68.556,60

458,30

0,668%


Baix Llobregat

530.560

84.237,40

530,1

0,629%

Catalunya

5.855.886

70.537,20

485,9

0,689%

Fuente: Institut d'Estadística de Catalunya y elaboración propia


Los datos son del año 2020 y gráficamente quedan como sigue:

Fuente: Institut d'Estadística de Catalunya y elaboración propia

Como se observa en los datos anteriores la cuota media integra por recibo es la más baja de los municipios de nuestro alrededor pero, en porcentaje medio sobre base imponible por recibo, es la segunda más alta, sólo superada por Cornellá. Incluso la media comarcal del Baix Llobregat (0,629%) es inferior a la de nuestro ayuntamiento (0,666%)


¿Y porqué se produce este hecho? Como vemos la base imponible media por recibo de nuestro municipio es la más baja (65.411,50 euros) y aunque el importe del recibo sea el más bajo, cuando medimos el importe del recibo en porcentaje sobre esa base imponible resulta ser el segundo más alto.


Dicho de otro modo, los municipios analizados tienen una base imponible más alta, por tanto tienen un mayor valor catastral, es decir las viviendas están mejor valoradas, y por eso con un menor porcentaje sobre esa base imponible la cuota íntegra por recibo es mayor. Mayor recaudación con menor porcentaje gracias a una base imponible mayor.


PRESUPUESTOS AÑO 2022

Los presupuestos para el año 2022 aprobados en fecha 2 de noviembre contemplan una subida de impuestos, tasas y precios públicos del 3,1%. El IBI subirá un 2,8% (Noticia publicada en la página del ayuntamiento en fecha 3 de noviembre). ¿Cuál es la justificación a esa subida de impuestos? Desde el Gobierno, continua diciendo la noticia “se recuerda el grado de incertidumbre del contexto económico actual, marcada por una pandemia controlada pero no superada, así como por el incremento de precios al alza, circunstancias que han dificultado la confección de las cuentas para el año siguiente”. Es decir que como la situación económica es incierta y la recuperación no está siendo todo lo satisfactoria que debiese ser, subimos los impuestos, por si acaso, para tener suficiente liquidez. ¿Y los ciudadanos, como hacemos frente a esa incierta recuperación si debemos sufragar los gastos de nuestro ayuntamiento? ¿No debería nuestro Ayuntamiento intentar recortar gastos, al menos hasta que mejore la actual situación?

Los presupuestos salieron adelante con la abstención del PSC y de Tots Som Sant Feliu. Votaron en contra, el regidor no adscrito, Ciudadanos y Veïns per Sant Feliu.

CONCLUSIÓN

Como vemos resulta ser una falacia lo que dice el equipo de gobierno de nuestro ayuntamiento referente a que pagamos menos IBI que los municipios de nuestro alrededor además de ser un sofisma el argumento que utiliza para justificarlo. Y todo ello con la complicidad de algunos partidos políticos de la oposición. Estoy convencido que algunos de esos partidos de la oposición tienen medios y recursos para analizar este y otros temas que competen a la ciudadanía del municipio, pero claro, al igual que los partidos que están en el poder se debe velar por votos futuros. Se debe hacer política ideológica y clientelar y rentabilizarla de manera que podamos atornillarnos a la silla por muchos años.

¿Donde está la responsabilidad social de nuestros políticos y la transparencia de los datos que manifiestan una y otra vez los gobernantes de nuestro municipio? Se debe gobernar exponiendo los datos como son, no como queramos que sean.

Juan Bonilla, membre del Col·legi d’Economistes de Catalunya i col·laborador en temes econòmics del grup municipal Veïns per Sant Feliu.